Quais itens do cardápio ganham a redução de 40% no IBS e na CBS a partir de 2027, quais ficam de fora, por que a nota fiscal precisa separar os dois grupos, o que revisar no cadastro antes de 1º de janeiro e as outras mudanças na nota fiscal que chegam até abril de 2027.
A partir de 1º de janeiro de 2027, o prato preparado na sua cozinha e a bebida não alcoólica feita no balcão passam a ter alíquota de IBS e CBS 40% menor. Cerveja, caipirinha, refrigerante em lata e sobremesa comprada pronta ficam fora dessa redução. E a nota fiscal precisa separar uma coisa da outra: sem essa separação, o regulamento manda tributar a conta inteira pela alíquota cheia.
Essa regra vale para o bar, restaurante ou lanchonete que recolhe IBS e CBS pelo regime regular, o que inclui a empresa do Simples Nacional que optou pelo chamado Simples híbrido. Quem fica no Simples puro continua pagando pelo DAS, mas também passa a emitir nota com os campos novos. Nos dois casos, o trabalho começa no mesmo lugar: o cadastro do cardápio.
Abaixo você encontra o que muda em janeiro, a lista do que entra e do que fica fora do regime específico, uma conta simulada com a alíquota que o TCU calculou para 2027, as regras de gorjeta e de comissão de aplicativo, a decisão do Simples que ainda pode ser revista até 20 de dezembro, um checklist para fazer com o seu contador e o calendário das outras mudanças na NF-e e na NFC-e, como o fim da nota que referencia cupom em 14 de dezembro.
O que muda em janeiro de 2027
Em 1º de janeiro de 2027, o PIS e a Cofins deixam de existir e a CBS, a contribuição federal criada pela reforma tributária, passa a ser cobrada no lugar deles. O IBS, imposto de estados e municípios, segue em fase inicial com alíquota de 0,1% em 2027 e 2028. O ICMS continua existindo durante a transição, que vai até 2033.
A alíquota da CBS para 2027 ainda não está fixada. Em 28 de outubro de 2026, o plenário do Tribunal de Contas da União aprovou o cálculo da alíquota de referência em 11,3%. Quem fixa o número final é o Senado Federal, por resolução, com prazo até 15 de dezembro de 2026. Pela regra de transição, em 2027 a CBS efetiva fica 0,1 ponto percentual abaixo da referência, porque esse 0,1 vai para o IBS. Se o Senado confirmar 11,3%, a CBS geral de 2027 será de 11,2%.
Para bares, restaurantes e lanchonetes, a Lei Complementar 214/2025 criou um regime específico, nos artigos 273 a 276, com redução de 40% nas alíquotas de IBS e CBS. As regras operacionais saíram em abril de 2026: o Decreto 12.955, que regulamenta a CBS, e a Resolução CGIBS nº 6, que regulamenta o IBS, tratam do setor nos artigos 396 a 401, com a mesma numeração nos dois regulamentos.
Em uma frase: a redução de 40% existe, mas não é automática nem vale para a conta inteira. Ela depende de cada item estar no grupo certo e de a nota fiscal mostrar essa separação.
Se você quer o panorama da transição para o comércio em geral, leia também as orientações da reforma tributária para 2026 e o que ajustar no PDV durante a convivência dos tributos antigos e novos.
O que entra e o que fica fora da redução
Entra no regime específico o fornecimento de alimentação e de bebidas não alcoólicas preparadas e manipuladas no próprio estabelecimento. Fica fora tudo o que é bebida alcoólica, bebida não alcoólica industrializada, produto comprado pronto e revendido sem preparo, e alimentação fornecida a empresas por contrato.
| Item do cardápio | Exemplo | Regime | Por quê |
|---|---|---|---|
| Prato, lanche, porção | Prato executivo, hambúrguer, pizza, porção de fritas | Específico (redução de 40%) | Alimentação preparada no estabelecimento (LC 214, art. 273) |
| Bebida não alcoólica feita na casa | Suco natural, café expresso, vitamina | Específico (redução de 40%) | Bebida não alcoólica preparada no local (art. 273, § 1º) |
| Bebida não alcoólica industrializada | Refrigerante em lata, água mineral, suco de caixinha | Geral (alíquota cheia) | Excluída pelo regulamento, mesmo se servida com gelo e limão (Decreto 12.955, art. 396, parágrafo único) |
| Bebida alcoólica | Cerveja, vinho, caipirinha, drinque autoral | Geral (alíquota cheia) | Excluída mesmo quando preparada no balcão (LC 214, art. 273, § 2º, III) |
| Produto de terceiro sem preparo | Sobremesa pronta, salgadinho de pacote, sorvete de pote | Geral (alíquota cheia) | Adquirido de terceiros e revendido sem preparo (art. 273, § 2º, II) |
| Refeição para empresa por contrato | Marmitas para indústria, catering corporativo | Geral (alíquota cheia) | Excluída do regime específico (art. 273, § 2º) |
A zona cinzenta das bebidas preparadas com insumo industrializado
O ponto mais discutido é a bebida que leva base industrializada, como refrigerante de máquina feito com xarope, ou suco preparado a partir de polpa ou concentrado. O texto do decreto exclui as bebidas não alcoólicas industrializadas mesmo quando preparadas em conjunto com outras no estabelecimento, e especialistas do setor já apontam essa redação como fonte de insegurança jurídica.
Recomendação: não decida esses itens por conta própria. Liste as bebidas da casa que usam qualquer insumo industrializado e leve a lista para o contador classificar uma a uma.
Por que a separação na nota decide o imposto
O artigo 398 do Regulamento da CBS diz que o documento fiscal do fornecimento deverá ser preenchido com segregação dos valores sujeitos ao regime específico e dos valores sujeitos ao regime geral. O parágrafo único traz a consequência: na falta dessa segregação, o valor total da operação fica sujeito ao regime geral da CBS. A regra do IBS segue a mesma lógica.
Na prática, quem decide se o restaurante usa ou perde a redução não é a declaração do fim do mês. É cada NFC-e emitida no caixa. E cada NFC-e só sai separada se cada produto estiver cadastrado com a classificação tributária certa.
Essa classificação tem nome técnico: cClassTrib, o código de classificação tributária do IBS e da CBS, que vai junto com o CST de IBS/CBS em cada item da nota. Na tabela oficial, o código 200047, vinculado ao CST 200 (alíquota reduzida), corresponde a bares e restaurantes, com redução de 40% no IBS e na CBS.
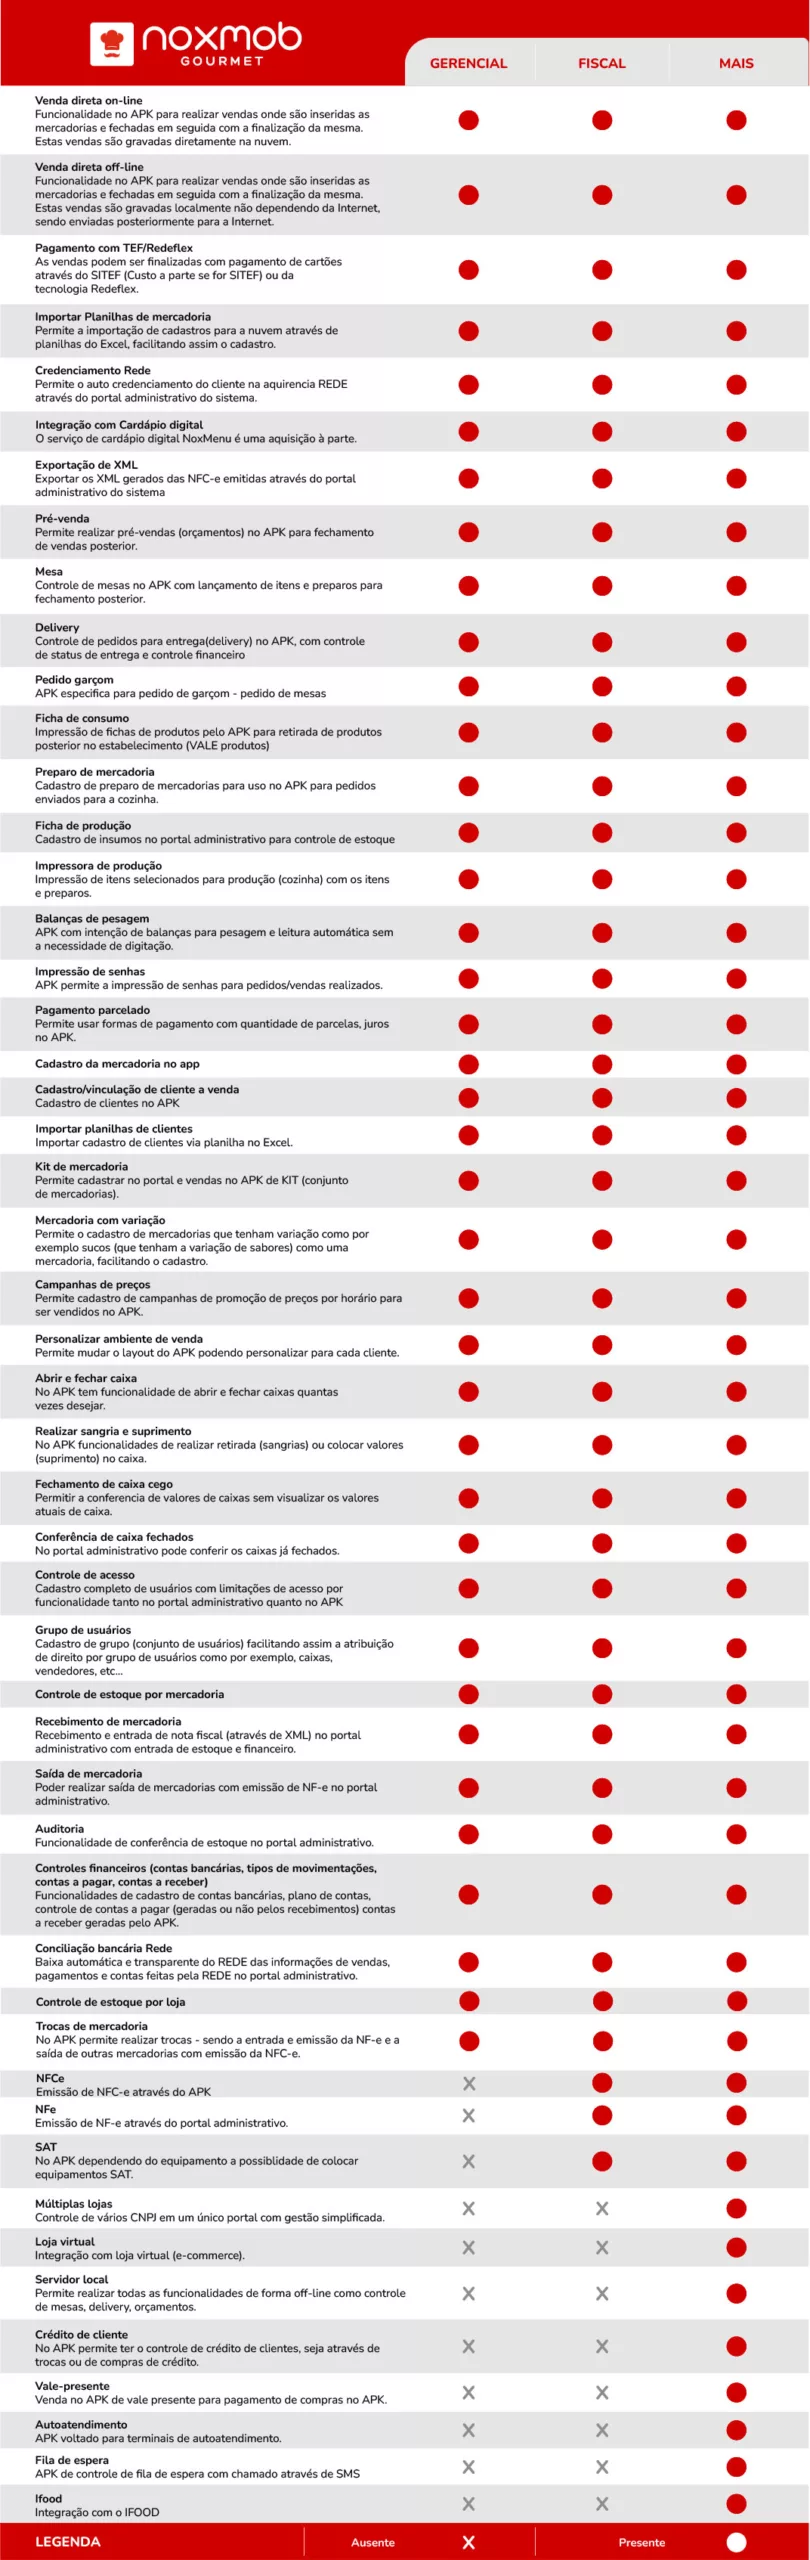
Sistemas de gestão já preparados para a reforma trazem esse campo no próprio cadastro do produto. No NoxMob, por exemplo, a classificação tributária de IBS e CBS fica no cadastro e a tabela oficial já está atualizada na versão 1.70.
O erro mais caro não é técnico, é de cadastro. Um cardápio de 150 itens cadastrado de qualquer jeito gera notas erradas o dia inteiro, em silêncio. A rejeição da Sefaz avisa quando falta um campo. Ela não avisa quando a cerveja está no grupo do prato, ou quando o prato está no grupo da cerveja.
A conta de uma comanda, com e sem separação
Para mostrar o tamanho da diferença, fizemos uma simulação com uma comanda comum: um prato de R$ 100,00, um refrigerante em lata de R$ 12,00 e uma cerveja de R$ 18,00, total de R$ 130,00.
Premissas da simulação (cálculo nosso, não é valor oficial): CBS geral de 11,2%, que é o que vale em 2027 se o Senado confirmar a referência de 11,3% calculada pelo TCU; CBS do regime específico de 6,72%, que é 11,2% com redução de 40%; IBS de 0,1% fora da conta, por ser residual em 2027; valor da comanda tomado como base de cálculo, sem gorjeta, sem desconto e sem o ICMS.
| Cenário | Prato (R$ 100,00) | Refrigerante e cerveja (R$ 30,00) | CBS da comanda |
|---|---|---|---|
| Nota separada | 6,72% = R$ 6,72 | 11,2% = R$ 3,36 | R$ 10,08 |
| Nota sem separação | 11,2% = R$ 11,20 | 11,2% = R$ 3,36 | R$ 14,56 |
| Diferença | Tudo vem do prato, que perdeu a redução | R$ 4,48 por comanda | |
São R$ 4,48 a mais em uma conta de R$ 130,00, cerca de 3,4% do valor da comanda. Em mil comandas com esse mesmo perfil, a diferença chega a R$ 4.480 de CBS. Quanto maior o peso da comida no faturamento, maior o prejuízo de não separar.
O número exato muda conforme a alíquota que o Senado fixar até 15 de dezembro, mas a proporção da perda não muda: o item que deveria pagar 60% da alíquota passa a pagar 100%.
Gorjeta e comissão do aplicativo
A lei permite tirar da base de cálculo do IBS e da CBS dois valores que não ficam com o restaurante: a gorjeta repassada aos funcionários e a parte que a plataforma de delivery retém pela entrega e pela intermediação do pedido (LC 214, art. 274). As duas exclusões têm condição, e a principal delas é a mesma do resto do artigo: precisam estar segregadas no documento fiscal.
Gorjeta
A gorjeta sai da base quando cumpre três requisitos ao mesmo tempo: é repassada integralmente ao empregado, ressalvadas as retenções legais; não passa de 15% do valor da alimentação e das bebidas; e aparece separada na nota. A tabela oficial tem um código próprio para isso, o cClassTrib 410019, exclusão da gorjeta na base de cálculo no fornecimento de alimentação.
Há divergência entre especialistas sobre o que acontece acima de 15%. Uma leitura diz que só o excesso entra na base. Outra diz que a gorjeta inteira passa a ser tributada. Recomendação: enquanto não houver posição oficial, a prática segura é manter a taxa de serviço em até 15% e guardar a prova do repasse aos funcionários.
Comissão do aplicativo
No pedido feito por plataforma digital, os valores que o aplicativo retém e não repassa ao restaurante ficam fora da base de cálculo, também com segregação na nota. Isso mexe na conta de quem vende muito por aplicativo e vale olhar junto com quanto a taxa do aplicativo de delivery pesa na margem.
E se o restaurante está no Simples Nacional
Quem fica no Simples Nacional puro continua recolhendo IBS e CBS dentro do DAS, pelas tabelas do próprio Simples, sem aplicar a redução de 40% do regime específico. A redução passa a valer para quem apura IBS e CBS por fora do DAS, no regime regular, o modelo que ficou conhecido como Simples híbrido.
Mesmo no Simples puro, a nota muda. A partir de janeiro de 2027, as notas fiscais das empresas do Simples Nacional passam a trazer os campos de IBS e CBS. Ou seja, o cadastro tributário do cardápio precisa estar certo para todo mundo, ainda que o efeito financeiro da separação seja maior para quem está no regime regular.
A adesão ao híbrido foi grande. Até 15 de outubro de 2026, a Receita Federal registrava 891.294 pedidos de opção pelo regime regular de IBS e CBS, somando todos os setores. Para muitos pequenos bares e restaurantes, porém, o Sebrae avalia que o Simples puro tende a continuar sendo a melhor opção, porque a maior parte dos clientes é pessoa física e não aproveita crédito.
Prazo aberto agora: a opção pelo regime regular de IBS e CBS feita até 30 de outubro de 2026 pode ser cancelada entre 3 de novembro e 20 de dezembro de 2026, em caráter irretratável. Se o seu restaurante optou pelo híbrido e você não tem certeza de que a redução de 40% compensa a apuração separada, esta é a janela para refazer a conta com o contador.
Checklist do cardápio para 2027
- Exporte a lista completa de produtos e marque cada um como preparado na casa, industrializado, alcoólico ou revendido sem preparo.
- Separe as bebidas da casa que usam insumo industrializado (xarope, concentrado, polpa) e peça ao contador a classificação de cada uma.
- Organize os grupos do cadastro pelo tratamento tributário, para que um grupo nunca misture item do regime específico com item do regime geral.
- Revise os combos: um combo de lanche com refrigerante junta itens de regimes diferentes. Como a nota precisa separar os valores, o combo precisa estar cadastrado com o preço de cada componente. Essa aplicação do artigo 398 aos combos é inferência nossa: valide com o contador.
- Confirme que a taxa de serviço não passa de 15% e que o repasse aos funcionários está documentado.
- No delivery por aplicativo, confira com o contador como a comissão retida pela plataforma vai aparecer separada.
- Defina com o contador o CST e o cClassTrib de cada grupo, e só depois aplique no sistema.
- Na primeira semana de janeiro, abra algumas NFC-e emitidas e confira se prato, bebida alcoólica e industrializado saíram com classificações diferentes.
Se o seu cardápio tem muitos combos, vale revisar também a forma de montar combos de lanches com a precificação de cada componente em mente.
Outras mudanças na nota fiscal até abril de 2027
A reforma tributária não chega sozinha. Entre novembro de 2026 e abril de 2027, o Confaz e o Portal da NF-e mudaram outras regras de emissão que afetam o caixa de bares, restaurantes e lojas. Estas são as que mais mexem na rotina:
| Data | O que muda | O que fazer no caixa |
|---|---|---|
| Desde 01/11/2026 | Acre, Bahia e São Paulo deixaram de aceitar o pedido de inutilização de número de NF-e e NFC-e (Ajustes SINIEF 38 e 40/2026) | Nesses estados, um número pulado fica sem inutilizar e a emissão segue normalmente a partir do próximo número. O sistema emissor precisa estar preparado para isso, como o NoxMob já está |
| 14/12/2026 | Fica proibido emitir NF-e de saída referenciando NFC-e, cupom do SAT ou NF-e com DANFE Simplificado Tipo 2. A exceção é a NF-e complementar (Ajuste SINIEF 29/2026 e NT 2026.002) | Acaba a prática de converter o cupom em NF-e depois da venda. Se o cliente precisa de NF-e, ela tem de ser emitida na própria venda |
| 01/01/2027 | CBS no lugar de PIS e Cofins, regime específico de bares e restaurantes e campos de IBS e CBS também nas notas do Simples | Cadastro fiscal do cardápio revisado e notas separando os itens, como explicado acima |
| 05/04/2027 | Fim da autorização assíncrona: NF-e e NFC-e passam a ser autorizadas só de forma síncrona, com uma NFC-e por lote (NT 2023.002 v1.02) | Nada para o lojista fazer, desde que o sistema emissor já esteja adaptado |
Cliente pediu nota no CNPJ: NFC-e ou NF-e?
A NFC-e para cliente com CNPJ continua permitida. A proibição que chegou a ser anunciada para 2026 (Ajuste SINIEF 11/2025) foi revogada pelo Ajuste SINIEF 12/2026 antes de entrar em vigor. O que muda em 14 de dezembro é outra coisa: depois de emitir o cupom, não dá mais para transformá-lo em NF-e.
Recomendação: quando o cliente empresa vai usar a nota para crédito de imposto ou para revenda, combine com ele antes de fechar a conta e emita a NF-e já na venda. Treine o caixa para fazer essa pergunta no começo do atendimento, não no fim. No NoxMob, o caixa emite a NF-e direto no PDV, na própria venda, e a partir de 14 de dezembro o sistema bloqueia a NF-e que referencia cupom.
Como revisar o cadastro no NoxMob
O NoxMob já está preparado para a reforma tributária: os campos de CBS, IBS UF, IBS Município, Imposto Seletivo e Classificação tributária IBS/CBS ficam no próprio cadastro do produto, e o sistema foi adaptado às notas técnicas e aos ajustes do Confaz publicados nos últimos meses. Parte desses ajustes chega aos clientes na próxima atualização do sistema.
Para não precisar abrir produto por produto, a Retaguarda WEB tem a Manutenção de produtos, que aplica uma alteração em lote:
- Acesse a Retaguarda WEB e vá em Produto > Listar.
- Em Busca avançada, filtre os produtos de um mesmo tratamento tributário, por exemplo pelo Grupo de bebidas alcoólicas, e clique em Pesquisar.
- No menu ⋮, ao lado de + Novo, escolha Manutenção.
- Confira o aviso de Total de produtos que serão alterados. A manutenção altera exatamente os produtos que o filtro retornou, e sem filtro ela alcança a base inteira.
- Escolha Alteração de campos, selecione o campo da reforma tributária, informe o valor definido pelo contador e confirme.
É por isso que o item três do checklist importa: com os grupos organizados pelo tratamento tributário, cada grupo vira um filtro, e cada filtro vira uma alteração em lote. Quais códigos usar em cada grupo é decisão do contador, não do sistema nem do suporte.
Para quem ainda está montando ou limpando o cardápio, o cadastro de produtos com inteligência artificial ajuda a padronizar nomes, grupos e descrições antes da revisão fiscal. E se a dúvida é sobre a emissão em si, veja como funciona o sistema de nota fiscal para restaurante da Nox.
Quer ver o cadastro fiscal pronto para 2027 na tela?
Em uma demonstração a gente mostra onde ficam os campos de IBS e CBS no produto, como aplicar a classificação por grupo, em lote, e como o PDV emite a NF-e na própria venda para o cliente empresa.
Perguntas frequentes
A redução de 40% vale para restaurante do Simples Nacional?
Não diretamente. Quem fica no Simples puro recolhe IBS e CBS dentro do DAS, pelas tabelas do Simples, sem aplicar a redução do regime específico. A redução vale para quem apura IBS e CBS no regime regular, inclusive a empresa do Simples que optou pelo modelo híbrido. A opção feita até 30 de outubro de 2026 pode ser cancelada entre 3 de novembro e 20 de dezembro de 2026.
Refrigerante e água entram no regime específico?
Não. Bebida não alcoólica industrializada fica no regime geral, com alíquota cheia, mesmo quando servida com gelo e limão ou preparada junto com outras bebidas no estabelecimento. Entram no regime específico as bebidas não alcoólicas preparadas na casa, como suco natural e café expresso.
Caipirinha e drinque feitos no bar têm a redução?
Não. A Lei Complementar 214/2025 exclui do regime específico qualquer bebida alcoólica, ainda que preparada no estabelecimento. Cerveja, vinho, caipirinha e drinque autoral pagam a alíquota cheia de IBS e CBS.
O que acontece se a nota não separar os itens?
Pelo parágrafo único do artigo 398 do Regulamento da CBS, na falta de segregação o valor total da operação fica sujeito ao regime geral. Na prática, o prato que teria redução de 40% passa a pagar a alíquota cheia, e a gorjeta e a comissão do aplicativo também deixam de sair da base de cálculo.
A taxa de serviço de 10% paga IBS e CBS?
Não paga, desde que seja repassada integralmente aos funcionários, fique dentro do limite de 15% do valor da alimentação e das bebidas e apareça separada na nota fiscal. Existe um código próprio para essa exclusão na tabela oficial, o cClassTrib 410019.
Qual será a alíquota da CBS em 2027?
Ainda não está fixada. O TCU aprovou em 28 de outubro de 2026 o cálculo da alíquota de referência em 11,3%, e o Senado tem até 15 de dezembro de 2026 para fixá-la por resolução. Se o número for confirmado, a CBS geral de 2027 fica em 11,2%, porque 0,1 ponto vai para o IBS, e a CBS do regime específico de bares e restaurantes, com a redução de 40%, fica em 6,72%.
Ainda vou poder converter o cupom em NF-e depois da venda?
Só até 13 de dezembro de 2026. A partir de 14 de dezembro, a NF-e de saída não pode mais referenciar NFC-e, cupom do SAT ou NF-e com DANFE Simplificado Tipo 2, com exceção da NF-e complementar. Se o cliente empresa precisa de NF-e, emita a NF-e já na venda. A NFC-e para CNPJ continua permitida.
Empresa que paga almoço de funcionário no meu restaurante pode tomar crédito?
Não. A lei veda a apropriação de créditos de IBS e CBS pelos adquirentes de alimentação e bebidas fornecidas no regime específico de bares e restaurantes. Isso não muda o seu imposto, mas pode aparecer na negociação com clientes corporativos.
O que fazer a partir daqui
A redução de 40% do regime específico é um benefício real, e ele se ganha ou se perde no cadastro do cardápio. A ordem de trabalho mais segura é esta: classificar cada item com o contador, organizar os grupos do sistema pelo tratamento tributário, aplicar as classificações em lote e conferir as primeiras notas de janeiro.
Se o seu restaurante optou pelo Simples híbrido, use também a janela de 3 de novembro a 20 de dezembro para confirmar, com números do seu próprio faturamento, se a redução compensa a apuração separada. E acompanhe a resolução do Senado sobre a alíquota da CBS, prevista até 15 de dezembro. Antes disso, em 14 de dezembro, combine com o caixa a regra nova da NF-e para cliente empresa.
Este artigo é um levantamento de legislação e de fontes especializadas, não um parecer tributário. Para o seu caso concreto, a palavra final é do seu contador.
Fontes consultadas
- Lei Complementar 214/2025, arts. 273 a 276: regime específico de bares e restaurantes, itens excluídos, base de cálculo e vedação de crédito ao adquirente.
- Planalto, Decreto 12.955/2026 e publicação na Câmara dos Deputados: Regulamento da CBS, arts. 396 a 401, inclusive a segregação obrigatória do art. 398 (29/04/2026).
- TAGD Advogados: parecer sobre os arts. 396 a 401 dos regulamentos do IBS e da CBS, exclusões da base e efeito da falta de segregação (28/05/2026).
- ELS Contabilidade: itens dentro e fora do regime específico e códigos de classificação usados para gorjeta (11/08/2026).
- ReformaTributaria.com: análise crítica da exclusão das bebidas não alcoólicas industrializadas e da exigência de destaque de gorjeta e comissão.
- cClassTrib 200047 e cClassTrib 410019: descrições oficiais dos códigos, a partir dos dados abertos da Receita Federal.
- Mattos Filho e IOB: aprovação pelo TCU da alíquota de referência de 11,3% para a CBS de 2027 e prazo do Senado até 15/12/2026 (28 e 29/10/2026).
- Jettax: redução de 0,1 ponto percentual na CBS em 2027 e 2028 por causa do IBS de 0,1%.
- Contmatic: extinção de PIS e Cofins e entrada em vigor da CBS em janeiro de 2027.
- Governo da Bahia: calendário da transição, com substituição gradual dos tributos atuais.
- KCMS: aplicação da redução de 40% apenas a quem apura IBS e CBS pelo regime regular (27/08/2026).
- Agência Sebrae: campos de IBS e CBS nas notas do Simples a partir de janeiro de 2027 e avaliação do Simples puro para pequenos bares e restaurantes.
- COAD, com informações da Sefaz-CE e Contmatic: prazos de opção e cancelamento de 03/11 a 20/12/2026 e balanço de 891.294 pedidos de regime regular até 15/10/2026.
- Inventti e NT 2026.002 v1.11: Ajuste SINIEF 29/2026 e vedação de NF-e de saída referenciando NFC-e, CF-e ou NF-e com DANFE Simplificado Tipo 2 a partir de 14/12/2026, exceto NF-e complementar.
- Inventti e Sefaz-SP via TAGD: fim do pedido de inutilização de NF-e e NFC-e no Acre, na Bahia e em São Paulo a partir de 01/11/2026 (Ajustes SINIEF 38 e 40/2026).
- Inventti, NT 2023.002 v1.02: fim da autorização assíncrona de NF-e e NFC-e, em produção a partir de 05/04/2027.
- Econet: revogação do Ajuste SINIEF 11/2025 pelo Ajuste SINIEF 12/2026, que manteve a NFC-e para destinatário com CNPJ (14/04/2026).
- Documentação oficial do NoxMob e comunicado do time de produto da Nox (03/11/2026): campos da reforma tributária no cadastro de produto, Manutenção de produtos em lote e adaptações às notas técnicas e aos ajustes do Confaz.